



 人民网+
 中国共产党新闻网
 领导留言板
 强国论坛
 人民视频
擦亮安徽“金品牌”①
安徽中行:一张保单贷百万!“顺藤摸瓜”激活农业产业链
 订阅已订阅已收藏
 收藏
 小字号
“十五五”时期,是安徽夯实基础、全面发力、创先争优、奋力追赶的关键时期。金融,是支持安徽“三地一区”建设的重要支撑。近年来,中国银行安徽省分行紧扣全省发展大局,在乡村振兴、科技金融、文旅产业等领域持续发力,为安徽“十五五”高质量发展注入金融动能。
即日起,人民网安徽频道推出“擦亮安徽‘金’品牌”系列报道,聚焦该行服务“十五五”开局之年的创新实践,记录金融与产业共生共荣的安徽故事。
9月的皖北暑气未消。宿州泗县,金丝绞瓜种植大户吴云峰算起了今年的收成:近80亩地,每亩6000斤,纯收益达到20万元,是个丰收年!
“能搭上金丝绞瓜走红的快车,少不了中国银行的帮助!”吴云峰的话,道出了不少安徽农户的心声。
保单变“通行证”,解农户燃眉之急
金丝绞瓜在泗县有超过600年的种植历史。2026年全县种植面积达到2.5万亩,全产业链产值达4.5亿元。从亮相总台春晚到登上全国两会推介,皖北田间的“金丝”正越拉越长。
然而在不久前,吴云峰还在为钱发愁。买化肥、农药、种子,支付工人工资,样样都要占用流动资金,想扩大生产不是易事。“以往我们想扩大生产,都因为缺少抵押物,很难从金融机构获得低息贷款。”吴云峰说。
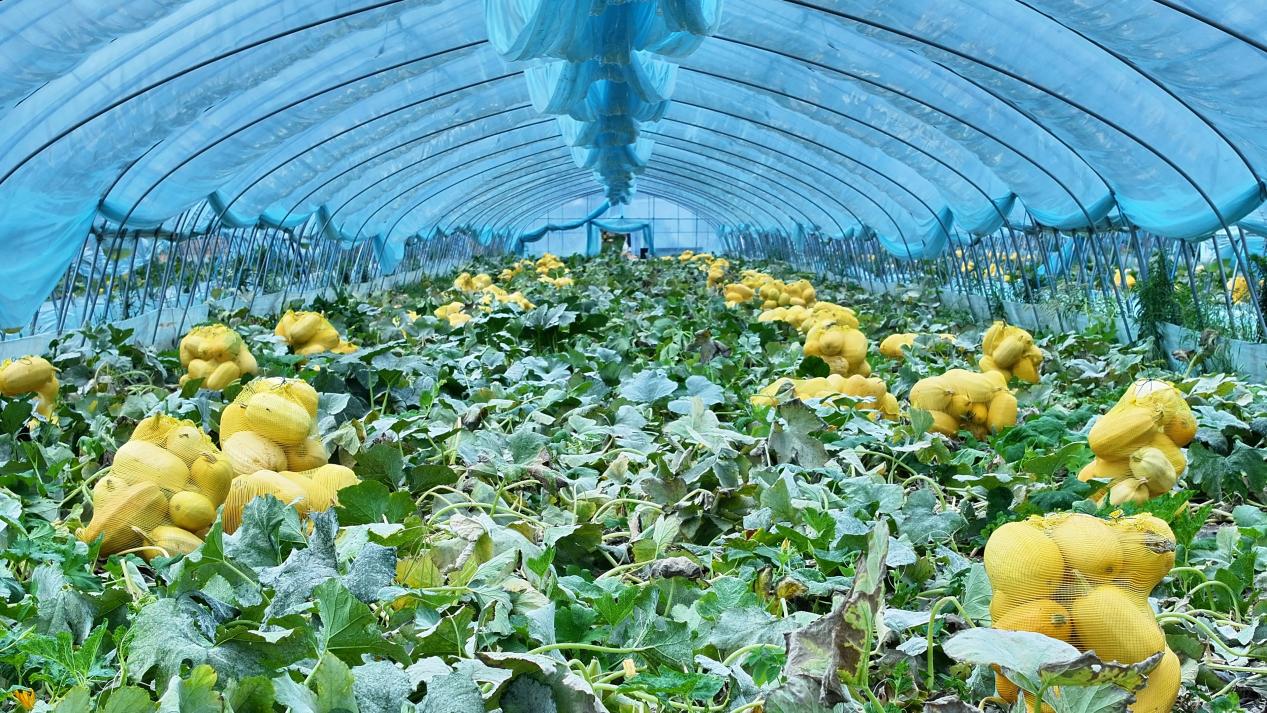
金丝绞瓜大棚。受访者供图
这并非个例。在安徽广大农村,种粮大户、家庭农场流转了上千亩地,但土地是租的、农用设备折旧快,缺少银行传统风控看重的抵押物,更没有财务报表,守着金山却贷不到款。
而在另一头,银行也在发展普惠金融时遇到“数据认证”难题:以往核实农户种了多少亩地、养了多少头牲畜,主要依靠村委手写台账,客户经理逐户上门丈量,人力成本极高。
如何破局?中国银行安徽省分行从“一张保单”发现新的解题思路。
安徽是全国率先开展“农业保险+”改革试点的省份。2025年10月,省政府出台《关于全面推进“农业保险+”改革的实施意见》,明确“加大‘农业保险+信贷’推广力度”。中国银行安徽省分行紧紧抓住这一政策契机,将保险公司的验保数据转化为银行可用的信用资产。
“安徽政策性农业保险覆盖率超过90%,农户投保要交保费、保险公司要逐户验标,这个数据比农户自述可靠得多。”中国银行安徽省分行普惠金融事业部乡村振兴团队主管尹媛媛介绍,“我们把保单变成了信用通行证,农户凭保单就能申请信用贷款,最高100万元,3天内到账。”
“在数据支持下,今年为金丝绞瓜种植户金融审批流程大幅简化,贷款资金及时到位。”中国银行宿州分行普惠金融事业部主任张杨说,通过“农业保险+”模式,该行为吴云峰提供6万元流动资金贷款。
受益的不只是“金丝绞瓜”。安徽拥有79个县域特色产业集群,涵盖亳州中药材、六安白鹅、黄山茶叶、宣城宣纸、阜南柳编、涡阳苔干等本土特色业态。针对不同业态,中国银行安徽省分行以“一群一策、一县一品”为理念,围绕特色产业集群配套开发“巢湖渔网贷”“涡阳苔干贷”“六安鹅业贷”等特色产品,形成“通用+特色+配套”的产品矩阵。截至目前,“农业保险+”模式已惠及超5000户,累计投放超10.6亿元。
顺藤摸瓜,从服务一家到激活一链
“农业保险+”解决了单个农户的信用难题,沿着产业链“顺藤摸瓜”,则是中国银行安徽省分行摸索出的另一新打法。
种业企业的难处,比普通农户更为特殊。
国投丰乐财务部负责人杨念龙算了一笔时间账:一款“靠得住”的水稻种子,从实验室研发到成果转化,再进入市场推广,往往要历经8年之久。仅种业研发创新一项,国投丰乐每年投入就在7000万元以上。
“育种研发、品种审定、制种生产、加工包装、仓储物流、市场推广,每个环节都要钱。”杨念龙说,种子收款与生产投入之间存在时间错配,特别是下游经销商,每年七八月要预付几百万货款采购良种,资金要到第二年五六月份才能回笼,“阶段性资金压力很大”。
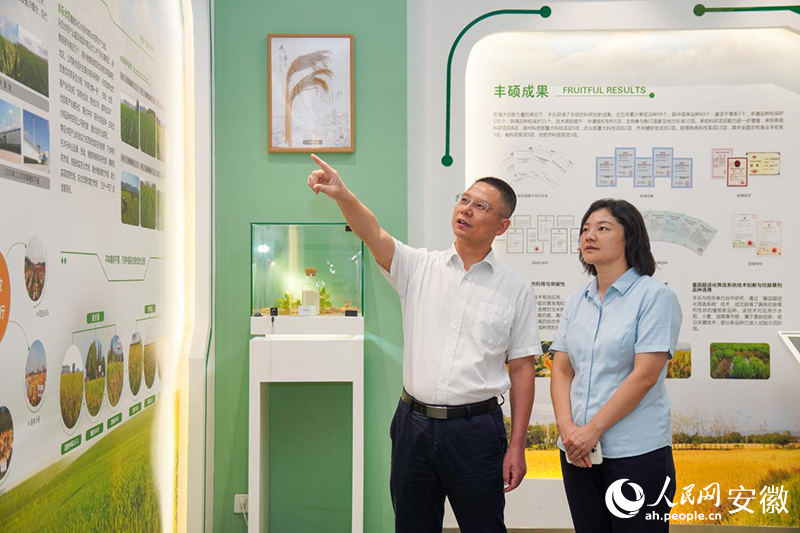
杨念龙给中国银行工作人员介绍企业产品。人民网记者 陈若天摄
研发周期长、传统信贷产品难以匹配长周期高风险的研发投入、产业链上下游中小经营主体融资渠道有限——种业高质量发展的金融需求,迫切需要新的解法。
“我们和中国银行安徽省分行合作多年,这两年,中行主动提出把金融服务从服务龙头企业拓展到服务上下游产业链,将国投丰乐的核心企业信用延伸至下游经销商,解决了产业链下游中小企业的融资难题。”杨念龙说。
在种业领域,中行推出“种业贷”,围绕龙头种企批量服务下游经销商。根据订单数据核定额度,贷款受托支付给种企,形成闭环——既解决了经销商的“钱荒”,也保障了良种供应。
这一逻辑的核心,是从“主体信用”向“交易信用”的转变。中国银行安徽省分行以核心企业为“链主”,创新推广“乡村产业振兴共同发展计划”,将核心企业信用、数据和管理能力向上下游中小微主体传导。围绕“链主”企业顺着产业链做金融支持,顺藤摸瓜批量服务。
产业链的厚度,决定产业的广度;金融的深度,决定链条的长度。
数据印证了这一模式的效能:截至7月末,全辖签约“共同发展计划”主体2126户,带动链上农户授信4761户,授信总额14.86亿元。
从“资金出资方”到“产业合伙人”
粮食安全是国家安全的重要基础。安徽作为全国13个粮食主产省之一,耕地面积8800万亩,肩负着保障国家粮食安全的重大政治责任。2026年安徽省政府工作报告明确提出“高水平建设江淮粮仓”,深入实施“四良两优”工程。省委一号文件也对种业振兴、县域富民产业、农业科技创新等作出全面部署,“皖美农品”公共品牌持续擦亮,安徽农业正从“量大”走向“质强”。
服务安徽发展大局,金融从不缺席。
长期以来,农业经营主体普遍面临“三缺”:缺抵押、缺报表、缺信用记录。对金融机构来说,把服务目标从行业龙头转移到产业链上,风险和工作量也在同步增加。
“回归到普惠金融的意义,就是要让更多中小企业能及时‘解渴’。”尹媛媛的话,道出了中行安徽省分行做普惠涉农的初心。
截至7月末,中国银行安徽省分行涉农贷款余额1425.15亿元,较年初新增115.54亿元;普惠型涉农贷款余额331.36亿元,较年初新增39.84亿元,服务户数62063户。
下一步,中国银行安徽省分行将继续沿着产业链做深做透,把普惠金融毛细血管延伸到每一条产业链的末梢;继续深化与省财政厅、省发展改革委等政府机构的合作,推动农业保险数据与银行信贷系统直连,实现“数据多跑路、农户少跑腿”;利用中国银行的全球化网络,为农业企业提供跨境结算、撮合服务,让皖美农产品走得更远、叫得更响。
从“资金出资方”走向“产业合伙人”,变的不仅是身份,更是金融与农业共生共荣的深度。安徽农业的好故事讲到哪里,中国银行的金融服务就跟到哪里——这是扎根江淮沃土的承诺,更是正在发生的生动现实。
分享让更多人看到 
 人民日报
 人民网+
 手机人民网
 领导留言板
 人民视频
 人民智作
人民日报社概况 | 关于人民网 | 报社招聘 | 招聘英才 | 广告服务 | 合作加盟 | 供稿服务 | 数据服务 | 网站声明 | 网站律师 | 信息保护 | 联系我们
人民日报违法和不良信息举报电话:010-65363263 举报邮箱:jubao@people.cn
人民网服务邮箱:kf@people.cn 违法和不良信息举报电话:010-65363636 举报邮箱:rmwjubao@people.cn
互联网新闻信息服务许可证10120170001 | 增值电信业务经营许可证B1-20060139 | 广播电视节目制作经营许可证(广媒)字第172号
信息网络传播视听节目许可证0104065 | 网络文化经营许可证 京网文[2020]5494-1075号 | 网络出版服务许可证(京)字121号 | 京ICP证000006号 | 京公网安备11000002000008号
人 民 网 股 份 有 限 公 司 版 权 所 有 ,未 经 书 面 授 权 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved

-
评论

-
关注
微信微博快手
 第一时间为您推送权威资讯
 报道全球 传播中国
 关注人民网,传播正能量
